2026-01-13 08:00:00
INVERSIÓN
Retiran masivamente fondos de pensiones, pero los expertos advierten: la decisión más importante está en el futuro
Desde el 1 de enero, miles de residentes de Lituania han obtenido por primera vez una libertad real para decidir qué hacer con los fondos del segundo pilar de pensiones. Los primeros días mostraron unaactividad ciudadana extremadamente alta, tanto que los sistemas de Sodra y de las empresas de acumulación de pensiones sufrieron interrupciones. Aunque para muchos la cuestión principal parecía ser siretirar o no los fondos acumulados, los expertos señalan que el momento decisivo aún está por llegar.
Hasta comienzos de este año, 1,42 millones de personas en Lituania participaban en el segundo pilar de pensiones, pero esta cifra podría disminuir significativamente en el futuro cercano. Se prevé quedurante 2026 alrededor del 20–40 % de los participantes abandonen el sistema de acumulación de pensiones y que aproximadamente 1.200 millones de euros adicionales entren en la economía.
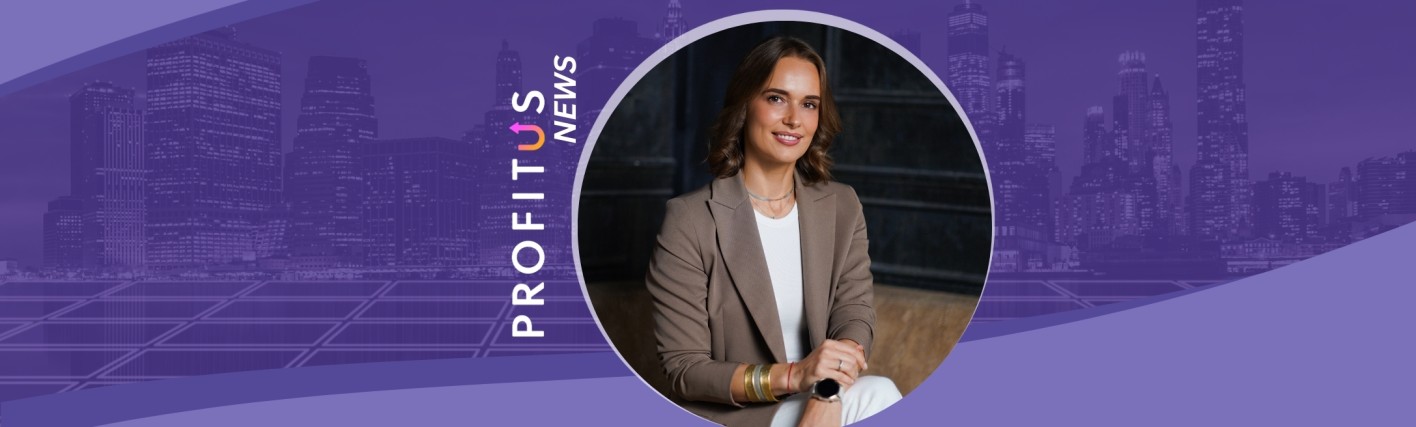
Miglė Grybinienė, directora de marketing de la plataforma de financiación colectiva Profitus, afirma que cambios de esta magnitud no son un problema en sí mismos: la mayor cuestión es qué ocurre cuandoestos fondos llegan realmente a las personas.
«El mayor desafío suele surgir no el día en que se toma la decisión, sino más tarde, cuando el dinero llega efectivamente a la cuenta. Entonces la persona se enfrenta por primera vez a una pregunta práctica: ¿tiene un plan claro sobre qué hará con ese dinero? Si no existe tal plan, normalmente ocurren dos cosas: los fondos se diluyen en los gastos cotidianos o permanecen inactivos en la cuenta. En ambos casos, la consecuencia es la misma: se pierde tiempo, se pierde la oportunidad de generar rentabilidad y la inflación va “devorando” de forma constante el valor del dinero», señala Grybinienė.
Según ella, estas decisiones a menudo están determinadas no solo por la educación financiera, sino también por factores psicológicos. La economía conductual muestra que las personas tienden a valorarmás lo que sucede ahora que lo que les espera dentro de 10, 20 o 30 años.
«Cuando una persona recibe de una sola vez una suma mayor —ya sea ahorro para la pensión, una herencia o una prima— las decisiones suelen verse influidas por el llamado sesgo del presente: el beneficioa corto plazo parece más importante que el objetivo a largo plazo.
Por eso, las reformas de pensiones que permiten retirar los fondos acumulados a menudo se convierten en una prueba, no de la decisión en sí, sino de lo que ocurre después, cuando el dinero queda a disposición de la persona. Ya hemos visto ejemplos similares en otros países: por ejemplo, el caso de Estonia es un buen indicador de lo que sucede cuando el retiro no va acompañado de un plan. Una partesignificativa del dinero quedó inactiva en las cuentas, otra parte se utilizó para pagar deudas, pero no se produjo una reducción duradera de las obligaciones, ya que con el tiempo las deudas regresaron. El resto se destinó al consumo», afirma Grybinienė, añadiendo que la experiencia de Estonia es una lección muy clara para Lituania: una vez retirado el dinero, lo más importante es tener una dirección y tomaruna decisión que genere valor a largo plazo.
Se están resolviendo dos cuestiones diferentes
No obstante, Grybinienė subraya que en el debate público actual la mayor atención se centra en qué hacer con los fondos retirados y cómo evitar el consumo impulsivo, aunque las opciones de la reformason más amplias.
«Observo que en el espacio público la mayor parte de la atención se dirige a la retirada de fondos, pero a menudo se olvida que las personas en esta situación están resolviendo dos cuestiones diferentes. La primera es si retirar los fondos acumulados, y la segunda es si desean seguir ahorrando en el segundo pilar bajo el mismo principio o si prefieren buscar más flexibilidad y control: por ejemplo, detener las aportaciones y tomar decisiones sobre contribuciones e inversiones de manera independiente, según su situación financiera.
Sin embargo, aquí hay un aspecto importante: si una persona aún no sabe qué hará concretamente con los fondos retirados, esto generalmente significa que la decisión no ha sido completamentereflexionada. En ese caso, es más racional dejar el dinero en el sistema hasta que exista un plan claro. Y si la persona decide conscientemente detener las aportaciones por mayor flexibilidad, es importanteque la inversión periódica se traslade a otra solución; de lo contrario, los fondos permanecen pasivos y con el tiempo pierden valor. Pueden ser adecuados diversos modelos, desde instrumentos de inversiónclásicos hasta la financiación colectiva, que permite invertir gradualmente, diversificar el riesgo y mantener la constancia. Por ejemplo, a través de la plataforma Profitus se puede empezar a invertir enproyectos inmobiliarios desde 100 euros, lo que demuestra que invertir puede ser flexible, accesible y adaptado a la situación de cada persona», explica Grybinienė.
Según ella, en esta situación lo más importante no es una decisión puntual, sino si la persona es capaz de crear un hábito a largo plazo: poner el dinero a trabajar de forma regular en lugar de dejarlo a mercedde decisiones impulsivas.
«El resultado financiero a largo plazo suele depender de la disciplina y la constancia. Los fondos invertidos periódicamente generan con el tiempo un efecto que no puede lograrse manteniendo el dinero enuna cuenta o destinándolo al consumo. Por ello, el primer paso no es elegir el instrumento, sino definir claramente el objetivo y el plazo: si se trata de un fondo de emergencia, la entrada para una vivienda, elfuturo de los hijos o ingresos adicionales en la vejez», concluye Grybinienė.
Traducido con un traductor